💡 Resumen clave: ¿Liquidez o rentabilidad? El dilema financiero de las PYMES en Perú
La liquidez representa la capacidad inmediata de la empresa para disponer de dinero en efectivo y cumplir con sus obligaciones operativas a corto plazo (pagos a proveedores, planilla, impuestos). Por su parte, la rentabilidad mide el beneficio porcentual que genera el negocio sobre la inversión realizada tras descontar todos los costos y gastos.
Para un empresario PYME en Perú, el dilema no consiste en elegir entre una u otra, sino en mantener el equilibrio estratégico:
- Rentabilidad sin liquidez: Genera utilidades sobre el papel, pero puede llevar a la quiebra por falta de efectivo para operar si las ventas son a crédito (30, 60 o 90 días).
- Liquidez sin rentabilidad: Mantiene dinero en caja, pero el negocio no genera valor a largo plazo ni cubre sus costos de oportunidad.
- La solución estratégica: Diversificar la cartera de clientes, negociar mejores márgenes y utilizar instrumentos financieros como el factoring digital para convertir las cuentas por cobrar en efectivo inmediato sin asumir deudas.
📌 ¿Tu empresa vende mucho pero no tiene dinero en caja? A continuación te explicamos paso a paso cómo gestionar ambos conceptos para escalar tu negocio sin asfixiar la tesorería.
El dilema del empresario PYME: De la operatividad a la estrategia
En el Perú, la mayoría de fundadores y empresarios PYME inician su camino siendo verdaderos expertos en la parte operativa. El carpintero conoce al detalle las maderas, los insumos y la fabricación; el impresor domina los tipos de papel y las máquinas; el distribuidor maneja la logística a la perfección.
Sin embargo, cuando la empresa crece, el rol del fundador cambia inevitablemente. Llegan los primeros colaboradores, se forman áreas especializadas, se accede al crédito bancario y los volúmenes de venta se multiplican. Es aquí donde surge una paradoja muy común: se vende más que nunca, pero el dinero en caja no alcanza.
Crecer no es malo, pero implica complejidad. La gestión financiera de un negocio en expansión no se limita a sumar ingresos y restar egresos. Las decisiones financieras de esta etapa impactan directamente en el pago de planillas, la continuidad del negocio, la relación con la SUNAT y la reputación crediticia ante el sistema financiero.
Para navegar esta etapa con éxito, todo empresario peruano debe dominar y equilibrar dos pilares fundamentales: liquidez y rentabilidad.
¿Qué es la Liquidez y por qué es el «flujo sanguíneo» de tu empresa?
La liquidez es la velocidad con la que los activos de tu empresa se pueden convertir en efectivo disponible de forma inmediata para operar. El dinero en caja y bancos es el activo líquido por excelencia.
Los activos líquidos de una PYME se dividen en diferentes niveles de disponibilidad:
- Efectivo en caja y bancos: Disponible al instante.
- Mercadería e inventario: Se convierte en efectivo tras concretar la venta.
- Cuentas por cobrar: Surgen de las ventas a crédito.
El reto de las cuentas por cobrar en el Perú
Las cuentas por cobrar son, por su naturaleza, el activo líquido más lento de recuperar. En una venta a crédito a 30, 60, 90 o 120 días, la empresa ya asumió el costo del producto o servicio, pagó planillas e insumos, pero el dinero ingresará meses después.
Este desfasaje genera un «hueco financiero» que lleva a muchas PYMES a rechazar grandes contratos o grandes compradores B2B por temor a asfixiar su tesorería mientras esperan el pago.
¿Qué es la Rentabilidad y cómo se diferencia de la utilidad?
La rentabilidad es el margen porcentual de ganancia que obtiene el negocio en relación con el dinero, tiempo y capital invertido. Se calcula deduciendo de los ingresos totales los siguientes rubros:
- Costos de ventas (insumos y mano de obra directa).
- Gastos operativos (alquileres, servicios, planillas administrativas).
- Gastos financieros (intereses bancarios).
- Impuestos y tributos.
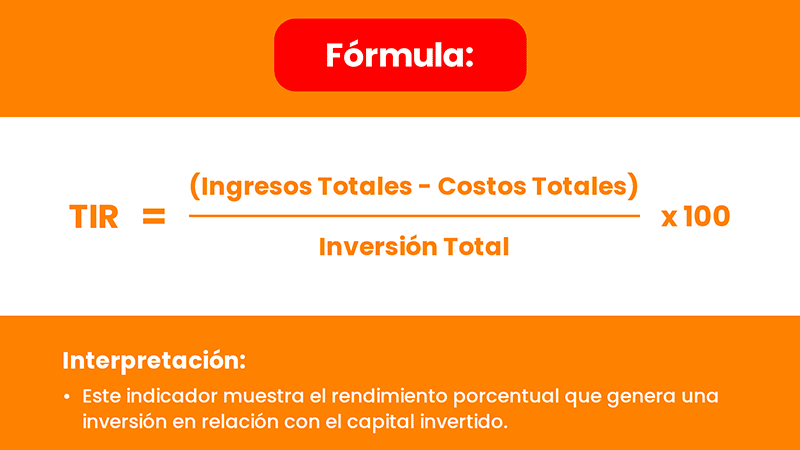
Diferencia clave entre Utilidad y Rentabilidad:
- Utilidad: Es un monto absoluto expresado en moneda (ejemplo: S/ 15,000 de utilidad neta).
- Rentabilidad: Es un porcentaje que mide la eficiencia (ejemplo: 18% de rentabilidad sobre las ventas). Un negocio puede mostrar una alta utilidad en soles, pero tener una rentabilidad muy baja si requirió una inversión desproporcionada.
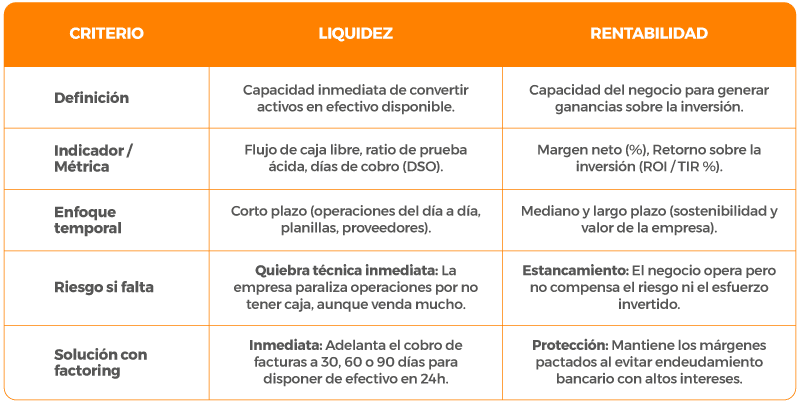
Cuadro comparativo: Liquidez vs. Rentabilidad
Estrategias para equilibrar liquidez y rentabilidad en tu negocio
Para escalar de manera sostenible sin poner en riesgo la continuidad de la empresa, el empresario debe implementar estrategias financieras integrales:
A. Diversificación de la cartera de clientes
Depender de un solo cliente grande que paga a 90 o 120 días es extremadamente riesgoso. Lo ideal es mantener una estructura mixta: clientes corporativos que aporten volumen y rentabilidad, combinados con clientes medianos o pequeños que generen flujo de caja diario o semanal.
B. Inversión en posicionamiento y Marketing B2B
Aumentar la rentabilidad exige diferenciación. Construir una marca sólida y comunicar el valor diferencial de tu producto o servicio permite sostener precios competitivos y negociar mejores condiciones comerciales sin sacrificar margen.
C. Uso estratégico del Factoring Digital
El factoring permite adelantar el cobro de tus facturas a crédito de forma inmediata. Al vender tus facturas a través de una plataforma digital, obtienes liquidez el mismo día para pagar proveedores o cubrir planillas, manteniendo la cadena de pagos activa sin generar deuda financiera en la central de riesgos.
Conclusión: El ecosistema financiero a favor del crecimiento PYME
El crecimiento de una PYME en el Perú exige evolucionar de la gestión operativa a la toma de decisiones estratégicas. Vender al crédito forma parte del desarrollo comercial, pero la falta de liquidez no debe ser el freno que detenga tu expansión.
Equilibrar una rentabilidad atractiva con una liquidez saludable es perfectamente alcanzable cuando se aprovechan las herramientas del ecosistema fintech moderno.
🎯 Maximiza el rendimiento de tu capital Regístrate en Innova Funding
En Innova Funding, conectamos las facturas por cobrar de tu PYME con una comunidad de inversionistas para que obtengas efectivo al instante de manera 100% digital, sin burocracia ni endeudamiento bancario.