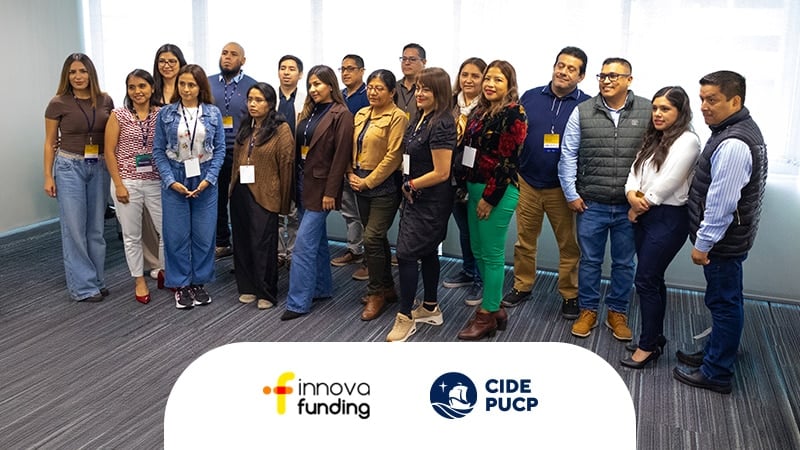
Hay iniciativas que no se miden solo por lo que ocurre en una sala durante un día. Se miden por lo que queda después: en las decisiones de quienes participan, en las conversaciones que se abren, en las herramientas que empiezan a usarse y en la confianza que se construye alrededor de un tema que suele generar más dudas que certezas.
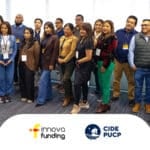
El Full Day que realizamos junto con CIDE-PUCP el 10 de septiembre de 2026 en el NOS PUCP, en San Isidro, es una de esas iniciativas y un ejemplo concreto de innovación financiera en Perú. No fue un evento aislado ni una acción de marketing. Fue un capítulo dentro de una alianza orientada al fortalecimiento empresarial, y este artículo busca explicar qué estamos construyendo, por qué lo estamos haciendo y qué evidencia tenemos de ese trabajo.
Descubre por que «Innova Funding es Empresa B 2026«
Innovación financiera en Perú: una alianza para acercar conocimiento financiero a las empresas
En Innova Funding tenemos un propósito claro: democratizar el acceso a la liquidez y transformar la manera en que las empresas peruanas gestionan su crecimiento. Sin embargo, sabemos que el financiamiento por sí solo no basta; debe ir acompañado de una sólida educación financiera.
La colaboración con el Centro de Innovación y Desarrollo Emprendedor (CIDE-PUCP) responde a una constatación concreta: muchas pymes peruanas gestionan su día a día con información financiera limitada, poco acceso a financiamiento oportuno y una relación con la liquidez que suele resolverse en modo urgente.
Vender más no equivale a tener más caja. Una empresa puede estar creciendo en ventas y, al mismo tiempo, enfrentar problemas de liquidez porque sus clientes pagan a 30, 60 o 90 días. Ese desfase es una de las principales fuentes de tensión financiera para las pymes, y rara vez se aborda con herramientas claras.
Frente a ese contexto, la alianza con CIDE-PUCP busca algo específico: acercar educación financiera, innovación y herramientas aplicables a empresarios y pymes. No se trata de transmitir teoría, sino de traducir conceptos financieros complejos en decisiones concretas que una empresa pueda implementar.
El Full Day se inserta dentro de esa línea de trabajo. Es una de las formas en que llevamos ese propósito a la práctica, y confirma que ese formato de educación financiera aplicada tiene demanda real entre las empresas.
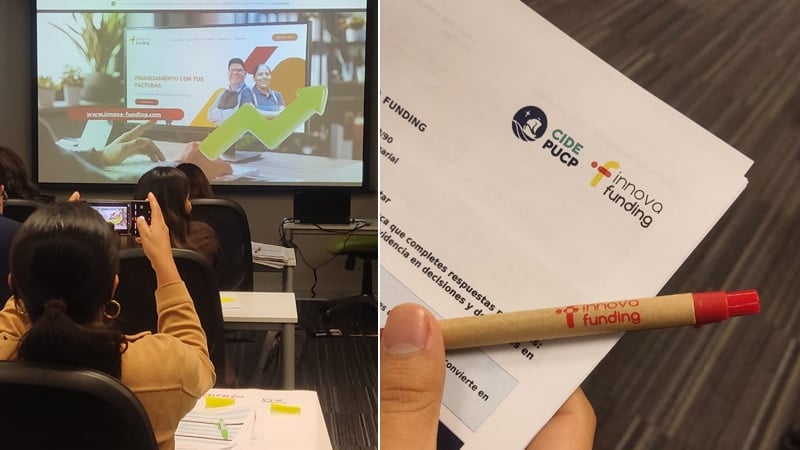
Por qué lo hacemos: el propósito detrás de la alianza
Para Innova Funding, la innovación financiera en Perú no se limita a ofrecer soluciones de financiamiento. También implica contribuir a que el mercado entienda mejor cómo funcionan la liquidez, el capital de trabajo, las cuentas por cobrar y las alternativas financieras disponibles.
Ese propósito se conecta directamente con nuestras soluciones. Cuando una empresa entiende sus números, puede tomar mejores decisiones sobre su futuro. Y cuando entiende el ciclo de cobro, el flujo de caja y las alternativas de financiamiento, está en mejor posición para evaluar cuándo el factoring puede aportar valor y cuándo no.
La alianza con CIDE-PUCP responde a esa lógica: primero entender el problema financiero completo, luego identificar dónde cada herramienta aporta valor. Esa es la conversación que queremos instalar.
Del diagnóstico a la acción: el conocimiento que llevamos a las empresas
El Full Day se diseñó como una ruta de maduración real: Diagnóstico → Optimización → Innovación → Planificación/Aplicación. Cuatro bloques de trabajo que buscan que cada asistente avance desde la comprensión de su situación financiera hasta un plan de acción aplicable. El nivel de conexión con los temas quedó reflejado en la evaluación de los propios asistentes: con cero detractores, que destacaron especialmente la claridad y el dinamismo de los facilitadores.
- Bloque 1. Diagnóstico financiero y desafíos empresariales actuales
Comprender la situación financiera real de la empresa para establecer un punto de partida sólido frente a las exigencias del mercado. Sin diagnóstico, cualquier decisión financiera es una apuesta.
- Bloque 2. Herramientas de gestión y eficiencia financiera
Identificar oportunidades de optimización operativa, control interno y mejora continua del flujo de caja. Un punto de partida práctico es entender cómo mejorar el flujo de caja de una pyme: proyectar ingresos y egresos, gestionar cuentas por cobrar, negociar plazos con proveedores y evaluar alternativas de financiamiento de corto plazo.
- Bloque 3. Innovación financiera y soluciones fintech aplicadas
Conocer nuevas alternativas tecnológicas y ecosistemas de financiamiento que complementan a la banca tradicional. Aquí entran las fintech como parte de un ecosistema más amplio, no como sustituto, sino como complemento.
- Bloque 4. Plan de acción y aplicación empresarial
Llevar lo aprendido a una ruta estratégica clara, lista para ser ejecutada por cada asistente en su propia organización. El objetivo no es que salgan con apuntes, sino con decisiones.
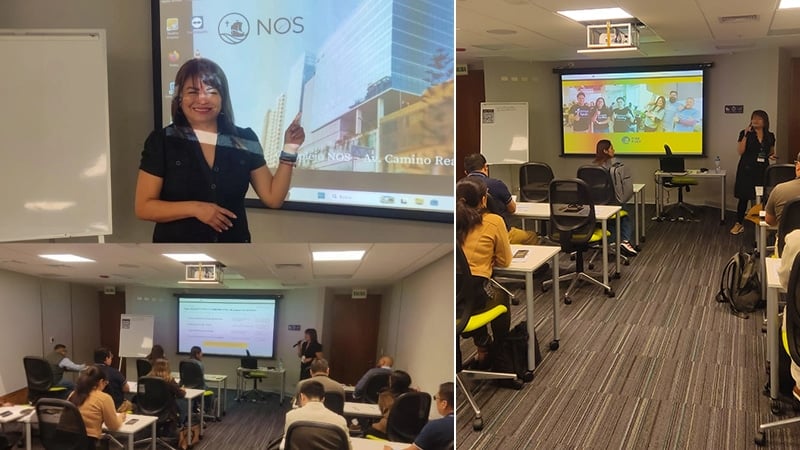
Innovación financiera aplicada en Perú: propósito, soluciones y factoring
La narrativa completa que trabajamos en el Full Day sigue esta secuencia:
Diagnóstico financiero → flujo de caja y capital de trabajo → cuentas por cobrar → alternativas de financiamiento → fintech → factoring → aplicación empresarial.
El factoring aparece dentro de esa conversación, no como punto de partida ni como única respuesta. Fue analizado como una herramienta para la gestión del capital de trabajo, particularmente relevante para empresas que venden a crédito y tienen cuentas por cobrar.
Eso es importante decirlo con claridad: el factoring no es para todas las empresas ni para todas las situaciones. Su utilidad aparece cuando existe una cartera de clientes evaluable, cuando hay un desfase entre el ciclo de cobro y las necesidades operativas, y cuando la empresa puede emitir correctamente facturas negociables.
No se trata solo de adelantar un cobro, sino de utilizar un mecanismo estratégico para gestionar carteras, evitar el sobreendeudamiento y sostener el crecimiento de manera saludable.
Hablar de esto con transparencia costos, riesgos, alternativas es parte de lo que entendemos por innovación financiera. No se trata de vender una solución, sino de construir criterio.
¿Por qué la gestión de cuentas por cobrar es clave para una pyme?
«Cuando una pyme entiende sus números, puede tomar mejores decisiones sobre su futuro.»
Las cuentas por cobrar representan dinero que la empresa ya generó, pero que todavía no está disponible en caja. Cuando no se gestionan adecuadamente, pueden aparecer:
- Desfases entre pagos a proveedores y cobros a clientes.
- Dificultades para asumir planillas, impuestos o compromisos operativos.
- Necesidad de financiamiento de corto plazo no planificado.
- Pérdida de oportunidades de crecimiento por falta de liquidez.
- Mayor dependencia del crédito bancario tradicional.
La gestión financiera no termina cuando se emite la factura. Continúa con el seguimiento de vencimientos, la evaluación de clientes, la proyección de flujo de caja y la evaluación de alternativas para anticipar liquidez sin afectar la relación comercial.
Aprende más sobre el proceso de «Factoring en el Perú«
Entender la diferencia entre una factura al contado y una factura al crédito, y por qué emitir correctamente esa factura mantiene abierta la opción al factoring, es parte del conocimiento que llevamos a las empresas.
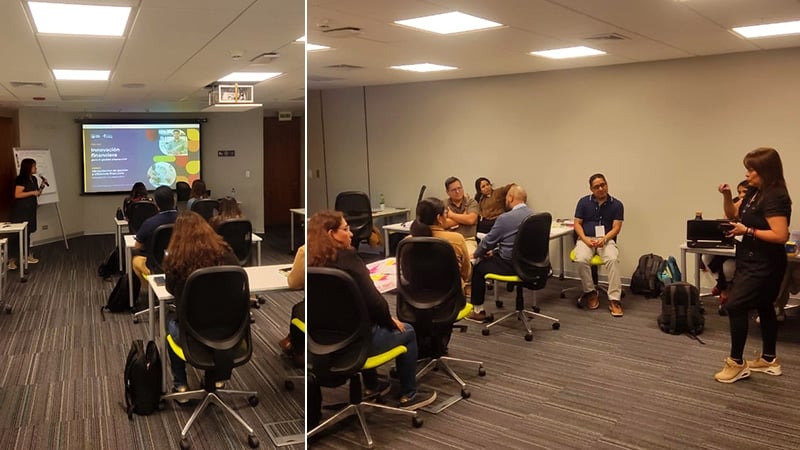
Educación financiera, transparencia y construcción de confianza
Para Innova Funding, compartir conocimiento sobre factoring, liquidez, riesgos, costos y alternativas financieras también contribuye a construir un mercado más informado. Documentar públicamente las acciones que desarrollamos con nuestros aliados permite mostrar de manera concreta cómo llevamos nuestros compromisos institucionales a la práctica.
Documentar estas acciones refleja una sólida gobernanza corporativa. Hablar abiertamente sobre cuánto cuesta el factoring, evaluar sus riesgos frente al crédito tradicional y explicar cómo administrar eficientemente la liquidez construye un mercado más transparente para todos los stakeholders: inversionistas, aliados, empresas y academia.
Esto hace que este artículo no sea solamente una pieza de marketing. También se convierte en evidencia institucional de lo que estamos construyendo, algo relevante para inversionistas, aliados, empresas, academia y otros actores del ecosistema financiero peruano. Este es el tipo de innovación financiera que queremos seguir documentando en el Perú: no solo qué hacemos, sino por qué lo hacemos y qué aprendizaje deja para las empresas peruanas.
Dos rutas para seguir avanzando
- Para empresas
¿Tu empresa vende a crédito y necesita optimizar su capital de trabajo?
Si necesitas mejorar tu flujo de caja, gestionar mejor tus cuentas por cobrar o evaluar alternativas de financiamiento, puedes conocer nuestras soluciones de factoring y gestión de cuentas por cobrar.
- Para inversionistas
¿Quieres entender cómo funciona el factoring como alternativa de inversión?
Puedes revisar nuestro contenido educativo sobre factoring como inversión: rentabilidad, riesgo y cómo evaluar operaciones, con una comunicación responsable sobre los riesgos.
🎯 ¿Quieres cobrar tus facturas a plazo sin retrasos, ni complicaciones? Regístrate en Innova Funding
En Innova Funding, te ofrecemos el servicio de «Cobranza Libre«. Una solución digital que monitorea, gestiona y asegura la trazabilidad de tus facturas a crédito con la máxima rigurosidad técnica y respeto hacia tus clientes.