💡 Resumen clave: ¿Depósito a Plazo Fijo o Factoring para rentabilizar tu excedente en 2026?
LaLa elección entre un depósito a plazo fijo y la inversión en factoring en Perú depende del equilibrio entre liquidez, rentabilidad y perfil de riesgo que busque tu empresa o capital personal:
- Rentabilidad (TIR): El depósito a plazo fijo ofrece un retorno garantizado aproximado de 4.9% a 5.8% anual, mientras que el factoring permite rentabilidades estimadas de 12% a 16% anual (en soles o dólares).
- Plazos y Liquidez: El plazo fijo inmoviliza el dinero por 360 días o más para asegurar la tasa. El factoring recupera capital e intereses en plazos cortos de 30, 60 a 90 días.
- Riesgo y Garantía: El plazo fijo cuenta con el respaldo del Fondo de Seguro de Depósitos (FSD) en entidades financieras reguladas. El factoring mitiga el riesgo mediante la factura negociable SUNAT de facturadores y adquirentes evaluados.
📌 ¿Quieres comparar el rendimiento entre ambas opciones, entender los impuestos aplicables y aprender a diversificar tu factura a factura? A continuación te mostramos el análisis completo.
Buscar alternativas de inversión de renta fija en el Perú para proteger el capital de la inflación y generar retornos atractivos se ha convertido en una prioridad tanto para personas naturales como para empresas. Tradicionalmente, el depósito a plazo fijo ha sido la opción predilecta por su simplicidad. Sin embargo, en el contexto financiero actual de 2026, el ajuste de las tasas de interés bancarias ha llevado a miles de inversionistas a buscar alternativas más eficientes.
En este escenario, la inversión en factoring (financiamiento participativo mediante facturas negociables) se consolida como una de las herramientas de renta fija de mayor crecimiento en el Perú. A continuación, analizamos a fondo la rentabilidad, el riesgo, la liquidez y las diferencias fiscales entre ambas opciones para ayudarte a tomar la mejor decisión de inversión.
¿Qué es un Depósito a Plazo Fijo y cómo funciona en Perú?
Un depósito a plazo fijo (DPF) es un producto financiero bancario mediante el cual un usuario entrega un monto de dinero a una entidad financiera (banco, financiera o caja municipal) durante un periodo determinado a cambio de una Tasa de Rendimiento Efectiva Anual (TREA) fija.
En el Perú, los depósitos a plazo fijo que están en entidades supervisadas por la Superintendencia de Banca, Seguros y AFP (SBS) cuentan con el respaldo del Fondo de Seguro de Depósitos (FSD), el cual cubre el capital e intereses hasta por un monto máximo actualizado periódicamente por la SBS (alrededor de S/ 123,000 por institución).
- Rentabilidad promedio en Perú (2026): Entre 4.9% y 5.8% TREA (Tasa de Rendimiento Efectiva Anual) en depósitos en soles
- Perfil de riesgo: Muy bajo al tratarse de depósitos en entidades supervisadas por la SBS y cubiertos por el Fondo de Seguro de Depósitos dentro de los límites establecidos.
- Plazos habituales: 90, 180, 360 y hasta 720 días.
Conoce más de cómo «Invertir en factoring» y rentabiliza tu dinero.
¿Qué es la Inversión en Factoring y cómo genera retornos?
La inversión en factoring consiste en adquirir a descuento los derechos de cobro de facturas electrónicas emitidas al crédito por empresas peruanas a sus clientes corporativos (grandes pagadores).
A través de plataformas de financiamiento participativo como Innova Funding, el inversionista compra la totalidad de una factura negociable anotada en CAVALI. Cuando la empresa pagadora cancela el comprobante a su vencimiento, el inversionista recupera su capital más el rendimiento generado por la tasa de descuento acordada.
- Rentabilidad promedio en Perú (2026): Entre 12.0% y 16.0% TEA(con retornos mensuales promedio de 1.0% a 1.3%).
- Perfil de riesgo: Moderado (mitigado por el análisis crediticio del pagador y el valor de título valor ejecutables).
- Plazo de retorno: Corto plazo (30, 60 o 90 días por operación).
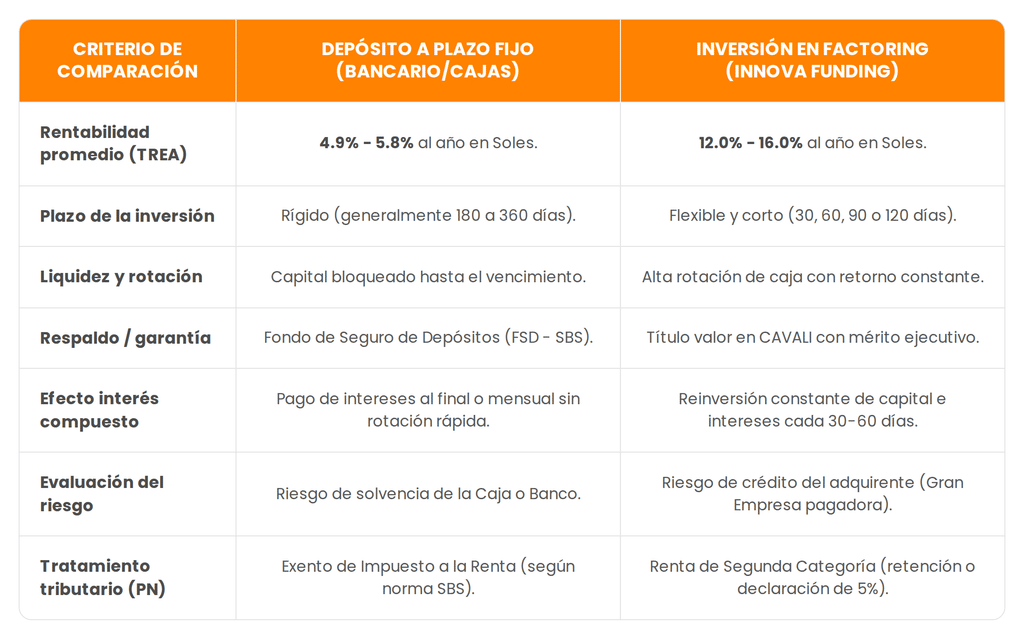
Cuadro Comparativo: Depósito a Plazo Fijo vs. Inversión en Factoring (Perú 2026)
Análisis detallado: Rentabilidad, Riesgo, Liquidez e Impuestos
1. Rentabilidad: ¿Cuánto gana realmente tu dinero?
En un entorno donde las tasas de los depósitos a plazo fijo se han estabilizado entre el 4.9% y el 5.8% anual, el rendimiento real del DPF apenas logra superar el rango meta de inflación.
Por el contrario, la inversión en factoring ofrece retornos que duplican o triplican las tasas bancarias tradicionales (12% a 16% TEA). Además, al tratarse de operaciones de corto plazo (30 a 90 días), el inversionista puede reinvertir el capital y las ganancias obtenidas varias veces en un mismo año, multiplicando la rentabilidad efectiva mediante el efecto del interés compuesto.
2. Riesgo y Respaldo Legal
- En el Depósito a Plazo Fijo: El riesgo es mínimo siempre que la institución financiera esté cubierta por la SBS y el monto invertido no supere la cobertura del Fondo de Seguro de Depósitos (FSD).
- En el Factoring: El riesgo no depende de la MYPE que vende la factura, sino de la solvencia de la empresa pagadora (generalmente corporativos o grandes empresas con excelente calificación crediticia). Además, la Factura Negociable registrada en CAVALI tiene carácter de título valor con mérito ejecutivo, lo que permite una cobranza judicial ágil en caso de retraso.
3. Plazos y Liquidez
La liquidez es una de las diferencias más marcadas:
- Un depósito a plazo fijo te obliga a congelar tu dinero durante 6, 12 o 24 meses. Retirar el capital antes de tiempo suele ser penalizado con la pérdida total de los intereses generados.
- El factoring ofrece alta liquidez. Al invertir en facturas a 30 o 60 días, tu capital retorna constantemente a tu cuenta, permitiéndote disponer de tu dinero para emergencias o reinvertirlo en nuevas oportunidades.
4. Aspectos Tributarios en Perú
- DPF: Los intereses generados por depósitos a plazo en entidades del sistema financiero peruano para personas naturales están exonerados del Impuesto a la Renta.
- Factoring: Para personas naturales, la ganancia obtenida mediante el descuento de facturas tributa como Renta de Segunda Categoría (5% sobre la ganancia). A pesar del pago del impuesto, la rentabilidad neta del factoring sigue siendo considerablemente superior a la del plazo fijo.
Aprende más sobre el «Factoring en Perú«.
Caso Práctico: Inversión de S/ 20,000 en un horizonte de 12 meses
Para visualizar la diferencia real en soles, comparemos el rendimiento de una inversión de S/ 20,000 en ambas alternativas durante un año en Perú:
Escenario A: Depósito a Plazo Fijo (Tasa del 5% TREA)
- Capital Invertido: S/ 20,000
- Plazo: 360 días
- Ganancia Bruta: S/ 1,000
- Monto Total al final del año: S/ 21,000
Nota: La tasa de 5.0% se presenta como un escenario referencial. La tasa efectiva ofrecida puede variar según la entidad financiera, el monto, el plazo y las condiciones aplicables.
Escenario B: Inversión en Factoring rotado cada 60 días (Tasa del 14.0% TEA)
- Capital Invertido: S/ 20,000
- Estrategia: Reinvierte únicamente el capital de S/ 20,000 en nuevas operaciones de factoring cada 60 días. Los intereses generados se retiran y no se capitalizan.
- Ganancia Bruta estimada S/ 2,800
- Impuesto a la Renta (5% de la ganancia): S/ 140
- Ganancia Neta: S/ 2,660
- Monto Total al final del año: S/ 22,660
- Resultado: Bajo estos supuestos, la inversión en factoring generaría S/ 1,660 más de ganancia neta que el depósito a plazo fijo al 5.0% TREA, sobre una inversión inicial de S/ 20,000.
Preguntas Frecuentes
¿Es seguro invertir en factoring en Perú?
Sí. El factoring en Perú está respaldado por la Ley N.º 29623 y supervisado por la SBS en el registro de empresas de factoring. Plataformas como Innova Funding evalúan rigurosamente el riesgo crediticio del adquirente (empresa pagadora) y realizan la anotación del título valor en CAVALI antes de publicar cualquier oportunidad de inversión.
¿Cuál es el monto mínimo para empezar a invertir en factoring?
A diferencia de los fondos de inversión privados que exigen montos elevados, en plataformas de factoring digital como Innova Funding se puede comenzar a invertir desde montos accesibles (desde S/ 100 o $ 100 USD según la factura), permitiendo diversificar el capital en múltiples facturas.
¿Qué ocurre si la empresa se retrasa en el pago de la factura?
En caso de mora, la plataforma activa la gestión de cobranza. Dado que la Factura Negociable anotada en CAVALI posee mérito ejecutivo, la entidad cuenta con las herramientas legales para exigir el cobro del capital más los intereses moratorios aplicables a favor del inversionista.
🎯 Maximiza el rendimiento de tu capital Regístrate en Innova Funding
Si buscas una alternativa de renta fija en Perú que supere la inflación y la rentabilidad tradicional de los bancos, la inversión en factoring te permite poner a trabajar tu dinero con retornos superiores, plazos cortos y el respaldo de títulos valores regulados.