💡 Resumen clave: ¿Las MYPEs pagan CTS en el Perú?
La obligación de depositar la Compensación por Tiempo de Servicios (CTS) en el sector MYPE depende exclusivamente de la acreditación en el REMYPE y la categoría de la empresa:
- Microempresa acreditada: NO paga CTS. Sus trabajadores no tienen derecho a este beneficio social.
- Pequeña Empresa acreditada: Paga el 50% de la CTS. Corresponde a 15 días de remuneración por año completo de servicio (7.5 días por semestre).
- Empresas no inscritas en REMYPE o Régimen General: Pagan el 100% de la CTS (aprox. medio sueldo por semestre).
📌 ¿Quieres calcular el monto exacto para tu empresa y evitar multas de SUNAFIL? A continuación te mostramos la fórmula paso a paso con un ejemplo práctico.
Administrar la planilla de una micro o pequeña empresa en el Perú exige conocer a detalle el marco normativo del Texto Único Ordenado de la Ley MYPE (Decreto Supremo N.º 007-2008-TR). Con la llegada de las fechas límite de depósito de la CTS (15 de mayo y 15 de noviembre), muchos emprendedores, contadores y gestores de talento humano enfrentan dudas sobre el monto exacto que deben abonar a sus colaboradores.
A continuación, analizamos las reglas del pago de la CTS según la clasificación legal de la empresa, la fórmula de cálculo aplicable y las alternativas de liquidez para que las MYPEs cumplan a tiempo sin descalzar su caja.
Entérate todo sobre «¿Qué es la CTS en el Perú?«
¿Cómo se aplica la CTS según el tamaño de la empresa?
Para que una empresa pueda aplicar los beneficios laborales reducidos del régimen MYPE, debe estar formalmente inscrita en el Registro Nacional de la Micro y Pequeña Empresa (REMYPE) administrado por el Ministerio de Trabajo y Promoción del Empleo (MTPE).
La acreditación determina la carga prestacional aplicable a los colaboradores contratados con posterioridad al registro:
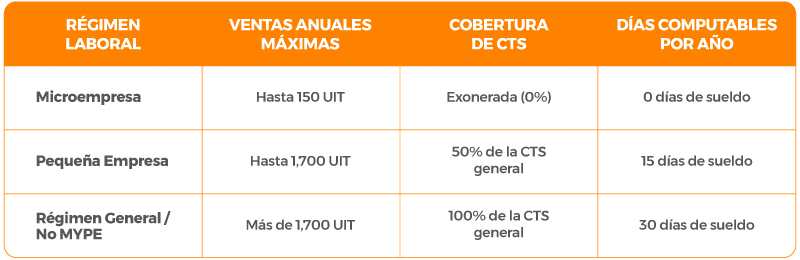
Importante: Si un trabajador fue contratado antes de que la empresa se acredite en el REMYPE, mantendrá sus derechos bajo el Régimen General (100% de CTS), independientemente del tamaño de la organización.
Requisitos para mantener los beneficios laborales MYPE
Para sostener el régimen especial de la CTS en la Pequeña Empresa, la entidad debe supervisar dos condiciones técnicas fundamentales:
- Mantener la vigencia en el registro REMYPE: Si la acreditación se pierde por omitir la declaración de ingresos ante SUNAT o superar el tope de ventas consecutivas, la empresa migrará automáticamente al Régimen General.
- Registro oportuno en planilla (T-Registro): Al dar de alta a un colaborador en el T-Registro de SUNAT, se debe marcar la opción correspondiente a la condición de la empresa (Micro o Pequeña Empresa). Un error u omisión en la marcación obliga al pago de beneficios al 100%.
Cálculo de la CTS en la Pequeña Empresa: Fórmula y Ejemplo Práctico
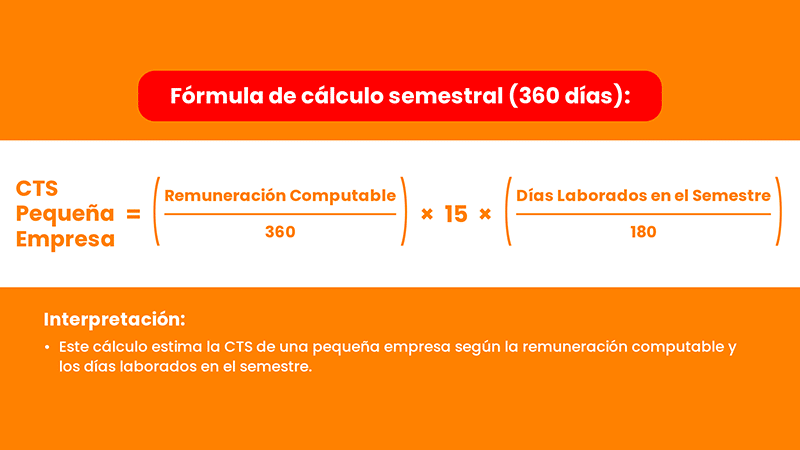
En el régimen de la Pequeña Empresa acreditada, la CTS equivale a 15 días de remuneración por año completo de servicios, abonados en dos depósitos de 7.5 días de remuneración cada uno (mayo y noviembre).
La Fórmula de Cálculo Semestral de la CTS en Régimen MYPE (360 días laborados):
Simplificando para un semestre completo (180 días laborados):
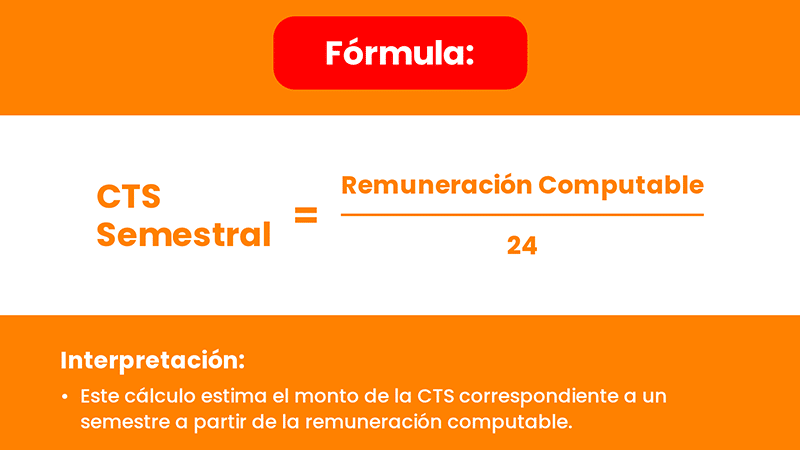
Nota: Donde la Remuneración Computable incluye el sueldo básico, la asignación familiar y 1/6 de la última gratificación de Pequeña Empresa.
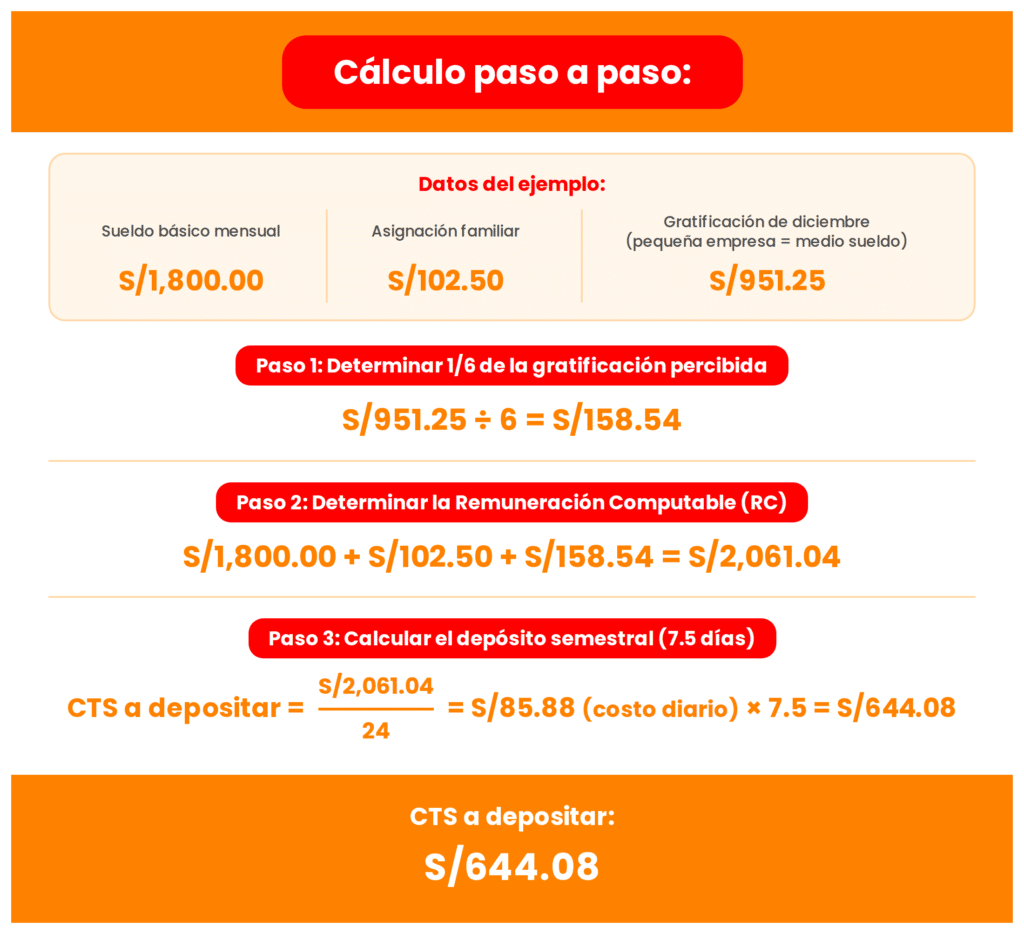
Ejemplo de Cálculo para Pequeña Empresa (Depósito de Mayo 2026)
Analicemos el caso de un colaborador de una Pequeña Empresa REMYPE que laboró el semestre completo (noviembre a abril):
Sanciones SUNAFIL para MYPEs por incumplimiento de CTS
Aunque las micro y pequeñas empresas cuentan con regímenes laborales diferenciados, la fiscalización de la SUNAFIL aplica escalas de sanciones severas ante el no depósito o abono extemporáneo de la CTS.
Las multas para el estrato MYPE en 2026 se calculan en función a la UIT vigente y la cantidad de trabajadores afectados:
- Microempresa (Infracción Grave): Multas que van desde 0.06 UIT hasta 0.40 UIT (aprox. de S/ 300 a S/ 2,100).
- Pequeña Empresa (Infracción Grave): Multas que van desde 0.15 UIT hasta 2.50 UIT (aprox. de S/ 800 a S/ 13,000).
A la multa administrativa impuesta por el inspector de trabajo se suma la obligación legal de pagar los intereses moratorios bancarios devengados a favor del trabajador desde el día 16 de mayo o 16 de noviembre.
Infórmate de las «Multas por no depositar la CTS«
Estrategia de Liquidez B2B: ¿Cómo financiar la CTS si tus clientes te pagan a 60 días?
Para una Pequeña Empresa, afrontar de forma simultánea el pago de planillas y los depósitos de CTS en mayo y noviembre suele generar brechas de liquidez. Este problema se agrava cuando la MYPE vende a grandes empresas o al Estado bajo condiciones de cobro a 30, 60 o 90 días.
Ante esta situación, acumular deudas con la SUNAFIL o endeudarse con préstamos bancarios de tasas elevadas perjudica la salud financiera del negocio. La alternativa más eficiente es el Factoring Digital:
- Sin endeudamiento bancario: No se registra como una deuda en la central de riesgos (Infocorp/SBS), ya que consiste en la venta de un activo (tus facturas por cobrar).
- Inmediatez: Permite convertir en efectivo las facturas emitidas al crédito en menos de 48 horas.
- Cero fricción: Garantiza la liquidez exacta necesaria para cumplir con el depósito de la CTS en la fecha límite sin descuidar la operatividad diaria.
Preguntas Frecuentes
Si una Microempresa no está en el REMYPE, ¿debe pagar CTS?
Sí. La sola condición de tener un volumen de ventas bajo no otorga el beneficio del régimen especial. Si la empresa no cuenta con la constancia de acreditación en el REMYPE antes de la contratación del trabajador, deberá tributar y pagar beneficios bajo el Régimen General (100% de CTS).
¿Un trabajador MYPE puede retirar su CTS en 2026?
Sí. Los trabajadores de la Pequeña Empresa que reciben CTS están amparados por la Ley N.º 32322, la cual autoriza la libre disponibilidad del 100% de los fondos acumulados en sus cuentas CTS hasta el 31 de diciembre de 2026.
¿Qué sucede si la empresa pasa de Microempresa a Pequeña Empresa?
Si la empresa supera el límite de ventas de 150 UIT durante dos años consecutivos y cambia de categoría en el REMYPE a Pequeña Empresa, los nuevos trabajadores y los contratos actualizados empezarán a computar el 50% de la CTS a partir de dicha migración.